FreqtradeOutline
Freqtrade量化交易新手入门到精通教学大纲
课程简介
本课程基于Freqtrade 2025.8 stable版本,从零开始讲解加密货币量化交易框架的使用,涵盖环境搭建、策略开发、回测优化到实盘交易的全流程。参考《零基础Python量化教程》和《量化从入门到精通》的经典结构,结合实战案例帮助新手快速掌握量化交易技能。
学习目标
- 掌握Python基础语法及量化交易常用库(Pandas、TA-Lib)
- 熟练配置Freqtrade开发环境(Docker/原生两种方式)
- 能够独立编写、测试和优化量化交易策略
- 理解量化回测原理及实盘风险控制方法
- 掌握FreqAI人工智能策略开发基础
第一部分:量化交易基础(入门篇)
第1章:量化交易概念入门
1.1 什么是量化交易?
- 量化交易的定义与优势
- 加密货币市场特点及量化适用性
- 常见量化策略类型(趋势跟踪、均值回归等)
1.2 量化交易必备知识
- 金融市场基本概念(K线、指标、订单类型)
- 回测与实盘的区别
- 风险控制基础(止损、仓位管理)
第2章:Python量化基础
2.1 Python环境搭建
- Anaconda安装与环境配置
- Jupyter Notebook使用指南
- 常用库安装(Pandas、NumPy、TA-Lib)
2.2 Python核心语法
- 数据类型与控制流
- 函数与类的定义
- 量化交易常用数据结构
2.3 金融数据处理实战
- Pandas读取与处理K线数据
- 技术指标计算(RSI、MACD、布林带)
- 数据可视化(Matplotlib/Plotly)
1 | # 示例:计算RSI指标 |
第二部分:Freqtrade框架核心(进阶篇)
第3章:Freqtrade环境搭建
3.1 系统要求与依赖
- 硬件配置:2GB RAM/1GB磁盘/2vCPU
- 软件要求:Python 3.11+、Docker(推荐)、Git
- 常见问题解决(TA-Lib安装失败、权限问题)
3.2 Docker安装方式
1
2
3
4
5
6
7
8# 拉取最新镜像
docker compose pull
# 启动并后台运行
docker compose up -d
# 查看日志
docker compose logs -f
3.3 原生Python安装方式
1
2
3
4
5
6
7
8
9
10
11
12
13
14# 克隆仓库
git clone https://github.com/freqtrade/freqtrade.git
cd freqtrade
# 创建虚拟环境
virtualenv -p python3 .venv
source .venv/bin/activate # Windows: .venv\Scripts\activate
# 安装依赖
pip install -U -r requirements.txt
pip install -e .
# 安装FreqUI
freqtrade install-ui
3.4 初始配置与目录结构
- 配置文件详解(config.json)
- 用户目录结构(策略/数据/日志存放位置)
- 交易所API密钥安全配置
第4章:策略开发基础(V3版本)
4.1 策略基本结构
- IStrategy接口核心方法
- 策略配置参数(时间框架、止损、ROI)
- 最小策略示例(RSI策略)
4.2 V3版本API重大变更
| 旧版本(V2) | 新版本(V3) | 说明 |
|---|---|---|
| populate_buy_trend | populate_entry_trend | 支持多空交易 |
| populate_sell_trend | populate_exit_trend | 支持多空交易 |
| ‘buy’ 信号列 | ‘enter_long’ 信号列 | 多头入口信号 |
| ‘sell’ 信号列 | ‘exit_long’ 信号列 | 多头出口信号 |
| custom_sell | custom_exit | 自定义退出逻辑 |
4.3 技术指标应用
- 内置指标库使用(TA-Lib、Pandas TA)
- 自定义指标编写方法
- 策略逻辑调试技巧
1 | # V3版本RSI策略示例 |
第5章:多空交易策略
5.1 空头交易基础
- 做空逻辑与信号定义
- enter_short/exit_short信号列使用
- 多空策略示例代码
5.2 仓位管理
- 固定仓位与动态仓位设置
- 杠杆交易风险控制
- 策略参数优化思路
第三部分:实战操作指南(实战篇)
第6章:数据获取与回测
6.1 历史数据下载
1
2
# 下载比特币1小时数据(近30天)
freqtrade download-data --timeframes 1h --pairs BTC/USDT --exchange binance --timerange 20250801-20250830
6.2 回测功能详解
- 基本回测命令
1
freqtrade backtesting --strategy RSIStrategy --timerange 20250801-20250830
- 回测结果分析(收益、胜率、最大回撤)
- 可视化回测结果(生成HTML报告)
6.3 策略优化(Hyperopt)
- 超参数优化原理
- 目标函数选择(夏普比率、利润因子)
- 优化命令示例
1
freqtrade hyperopt --strategy RSIStrategy --hyperopt-loss SharpeHyperOptLoss --epochs 50
第7章:实盘交易与监控
7.1 模拟交易(Dry Run)
1
freqtrade trade --strategy RSIStrategy --dry-run --config user_data/config.json
7.2 实盘交易启动
1
2
3
4
5
# 原生方式
freqtrade trade --strategy RSIStrategy --config user_data/config.json
# Docker方式
docker compose up -d
7.3 交易监控工具
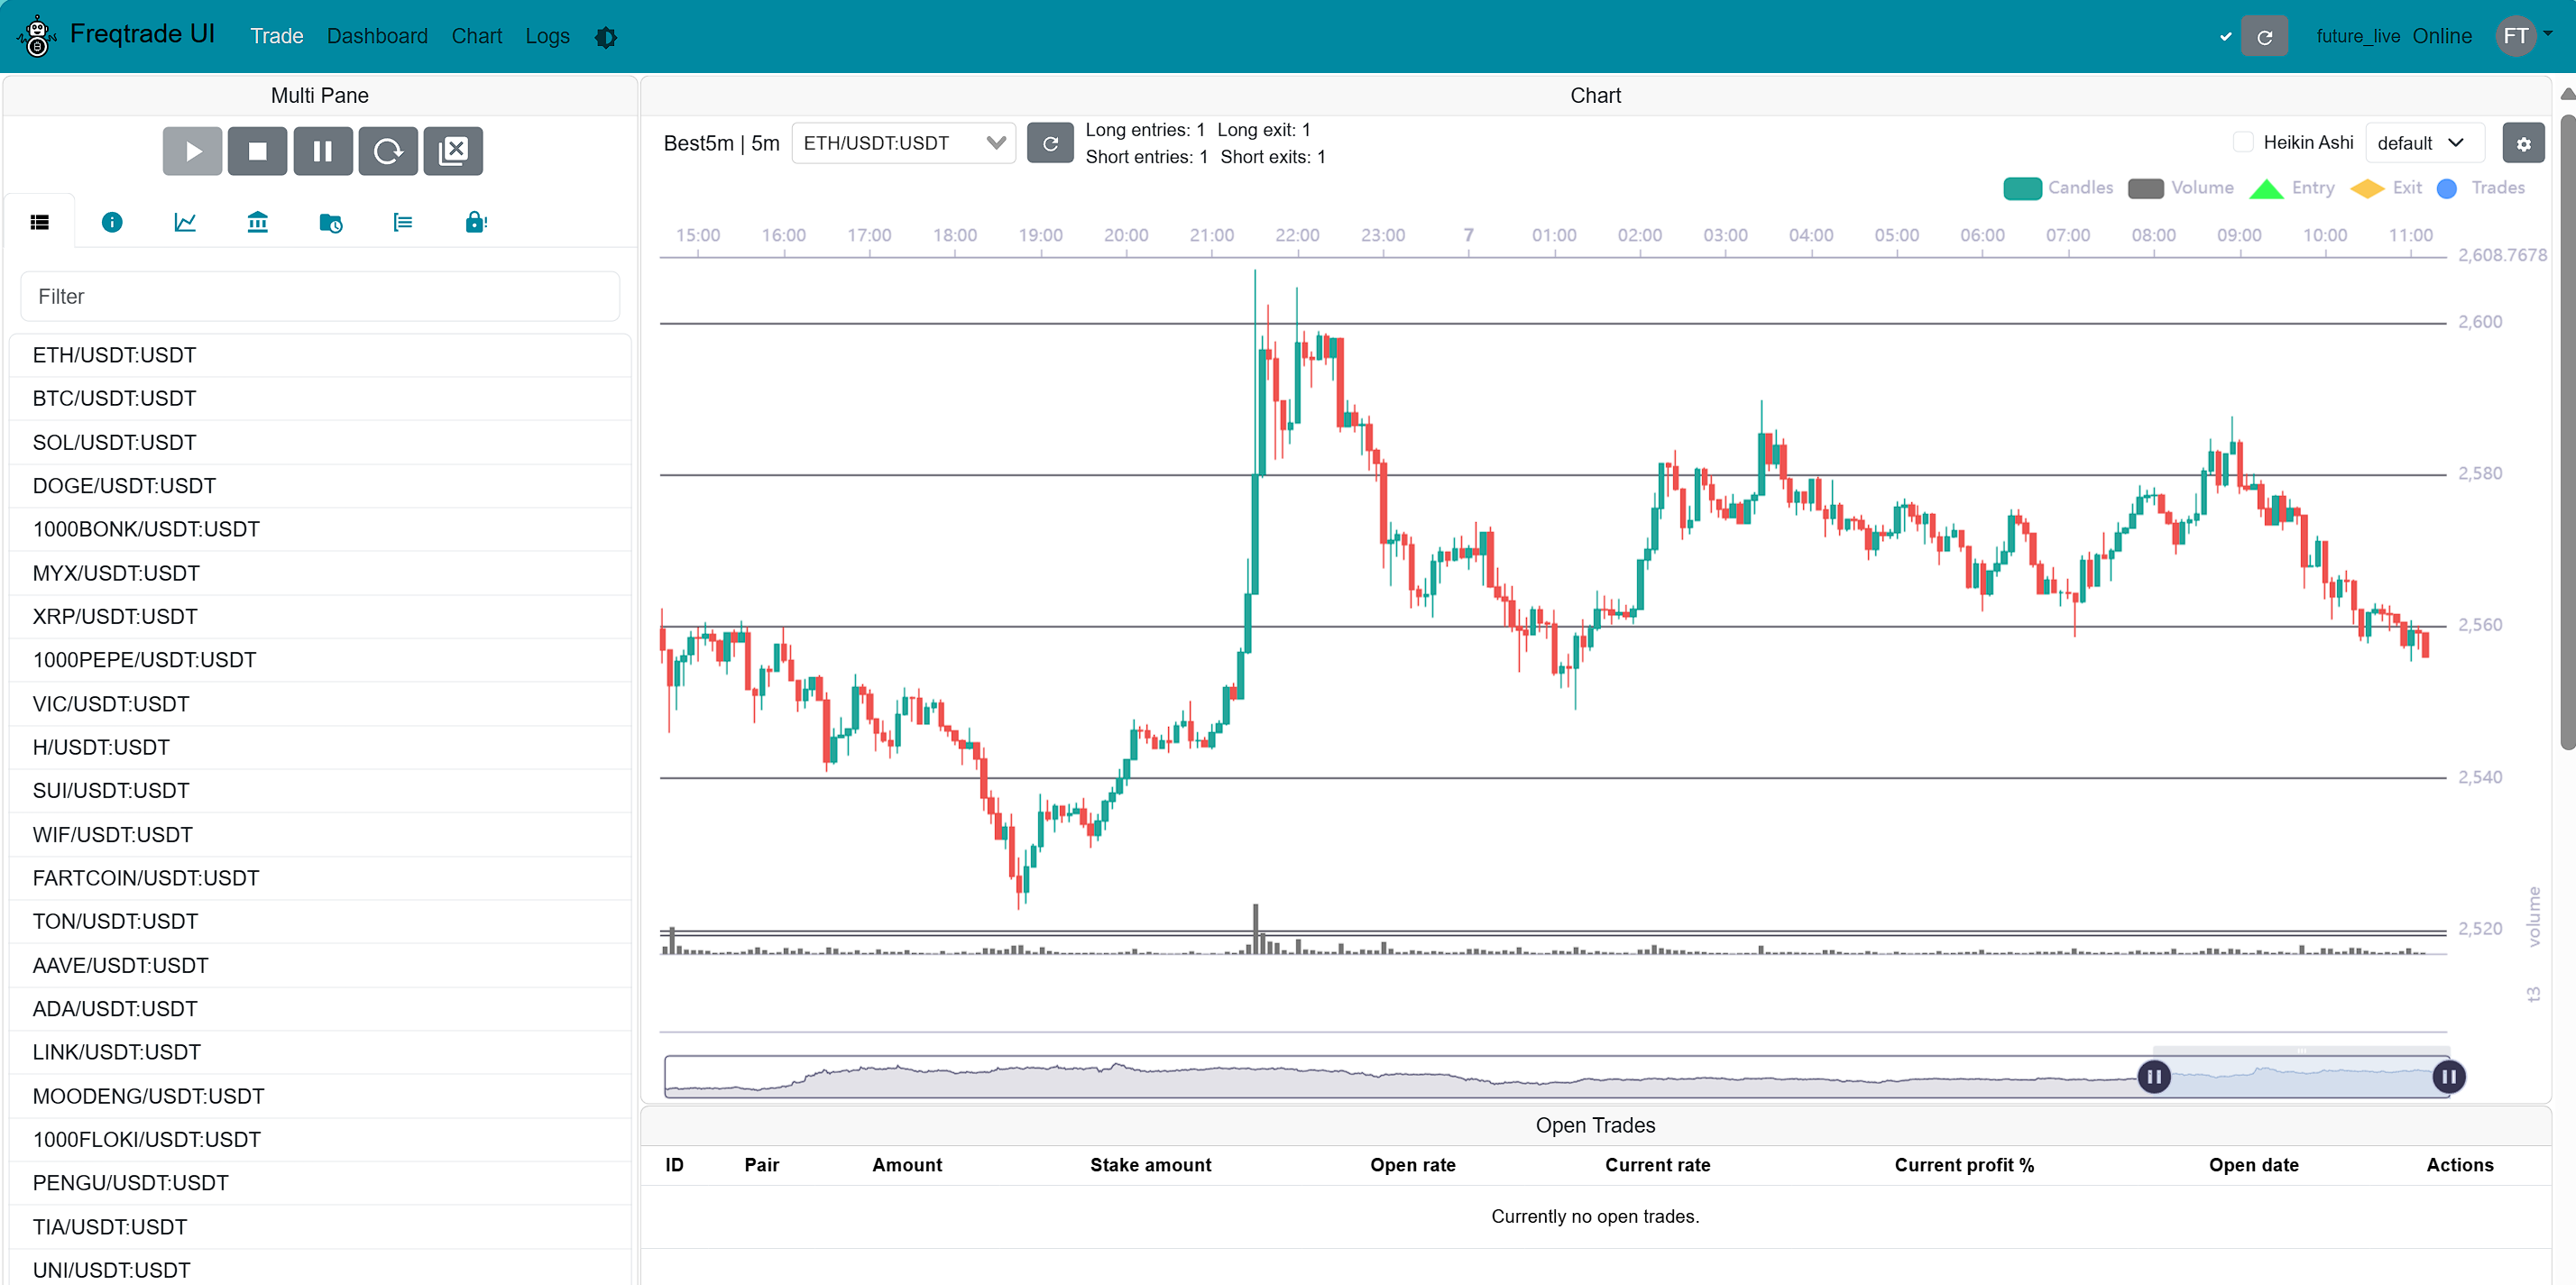
- FreqUI网页界面使用
- 关键指标监控(交易量、盈亏、策略性能)
- 日志分析与问题排查
7.4 实盘风险控制
- 仓位大小动态调整
- 连续亏损应急预案
- 市场极端行情应对策略
第8章:FreqAI人工智能策略(进阶)
8.1 FreqAI基础配置
- 启用AI功能的策略设置
- 训练周期与数据量选择
- 常用模型类型(XGBoost、LightGBM)
8.2 特征工程
- 技术指标特征构建
- 特征扩展与时间序列处理
- 自动特征生成示例
8.3 目标函数定义
- 价格预测目标设置
- 多目标优化方法
- 风险调整后的收益目标
1 | # FreqAI策略示例片段 |
第三部分:综合实战项目(实战篇)
第9章:完整策略开发实战
9.1 项目需求:双指标趋势策略
- 策略逻辑设计(RSI+布林带组合)
- 入场/出场条件定义
- 风险控制参数设置
9.2 策略编写与调试
- 代码实现步骤
- 常见错误排查
- 策略回测验证
9.3 优化与性能提升
- Hyperopt参数优化
- 策略鲁棒性测试
- 不同市场条件下的表现评估
第10章:实盘部署与运维
10.1 服务器部署方案
- 云服务器选择(AWS/阿里云/腾讯云)
- 开机自启动配置
- 远程访问安全设置
10.2 数据备份与策略更新
- 自动备份策略文件
- 平滑更新策略方法
- 版本控制(Git)集成
10.3 长期运行监控
- 性能指标长期跟踪
- 策略衰减预警
- 定期再训练计划
附录
附录A:常见问题解决
- 安装问题(依赖缺失、权限错误)
- 策略错误(语法问题、逻辑缺陷)
- 回测异常(数据质量、参数设置)
- 实盘故障(API连接、订单执行失败)
附录B:学习资源推荐
- 官方文档:Freqtrade官方指南
- 策略库:Freqtrade社区策略
- 进阶书籍:《量化交易》《Python金融大数据分析》
- 社区支持:Discord群组、GitHub Issues
附录C:工具与资源清单
- 开发工具(VS Code配置)
- 数据获取工具
- 性能分析工具
- 安全最佳实践
课程总结与后续学习路径
- 知识体系回顾
- 进阶学习方向(高频交易、套利策略)
- 量化交易伦理与合规
- 持续学习资源推荐
 wechat
 alipay