newstrategy5_1策略解析
从混沌到秩序:一个基于多条件融合与动态仓位调整的 Freqtrade 策略解析
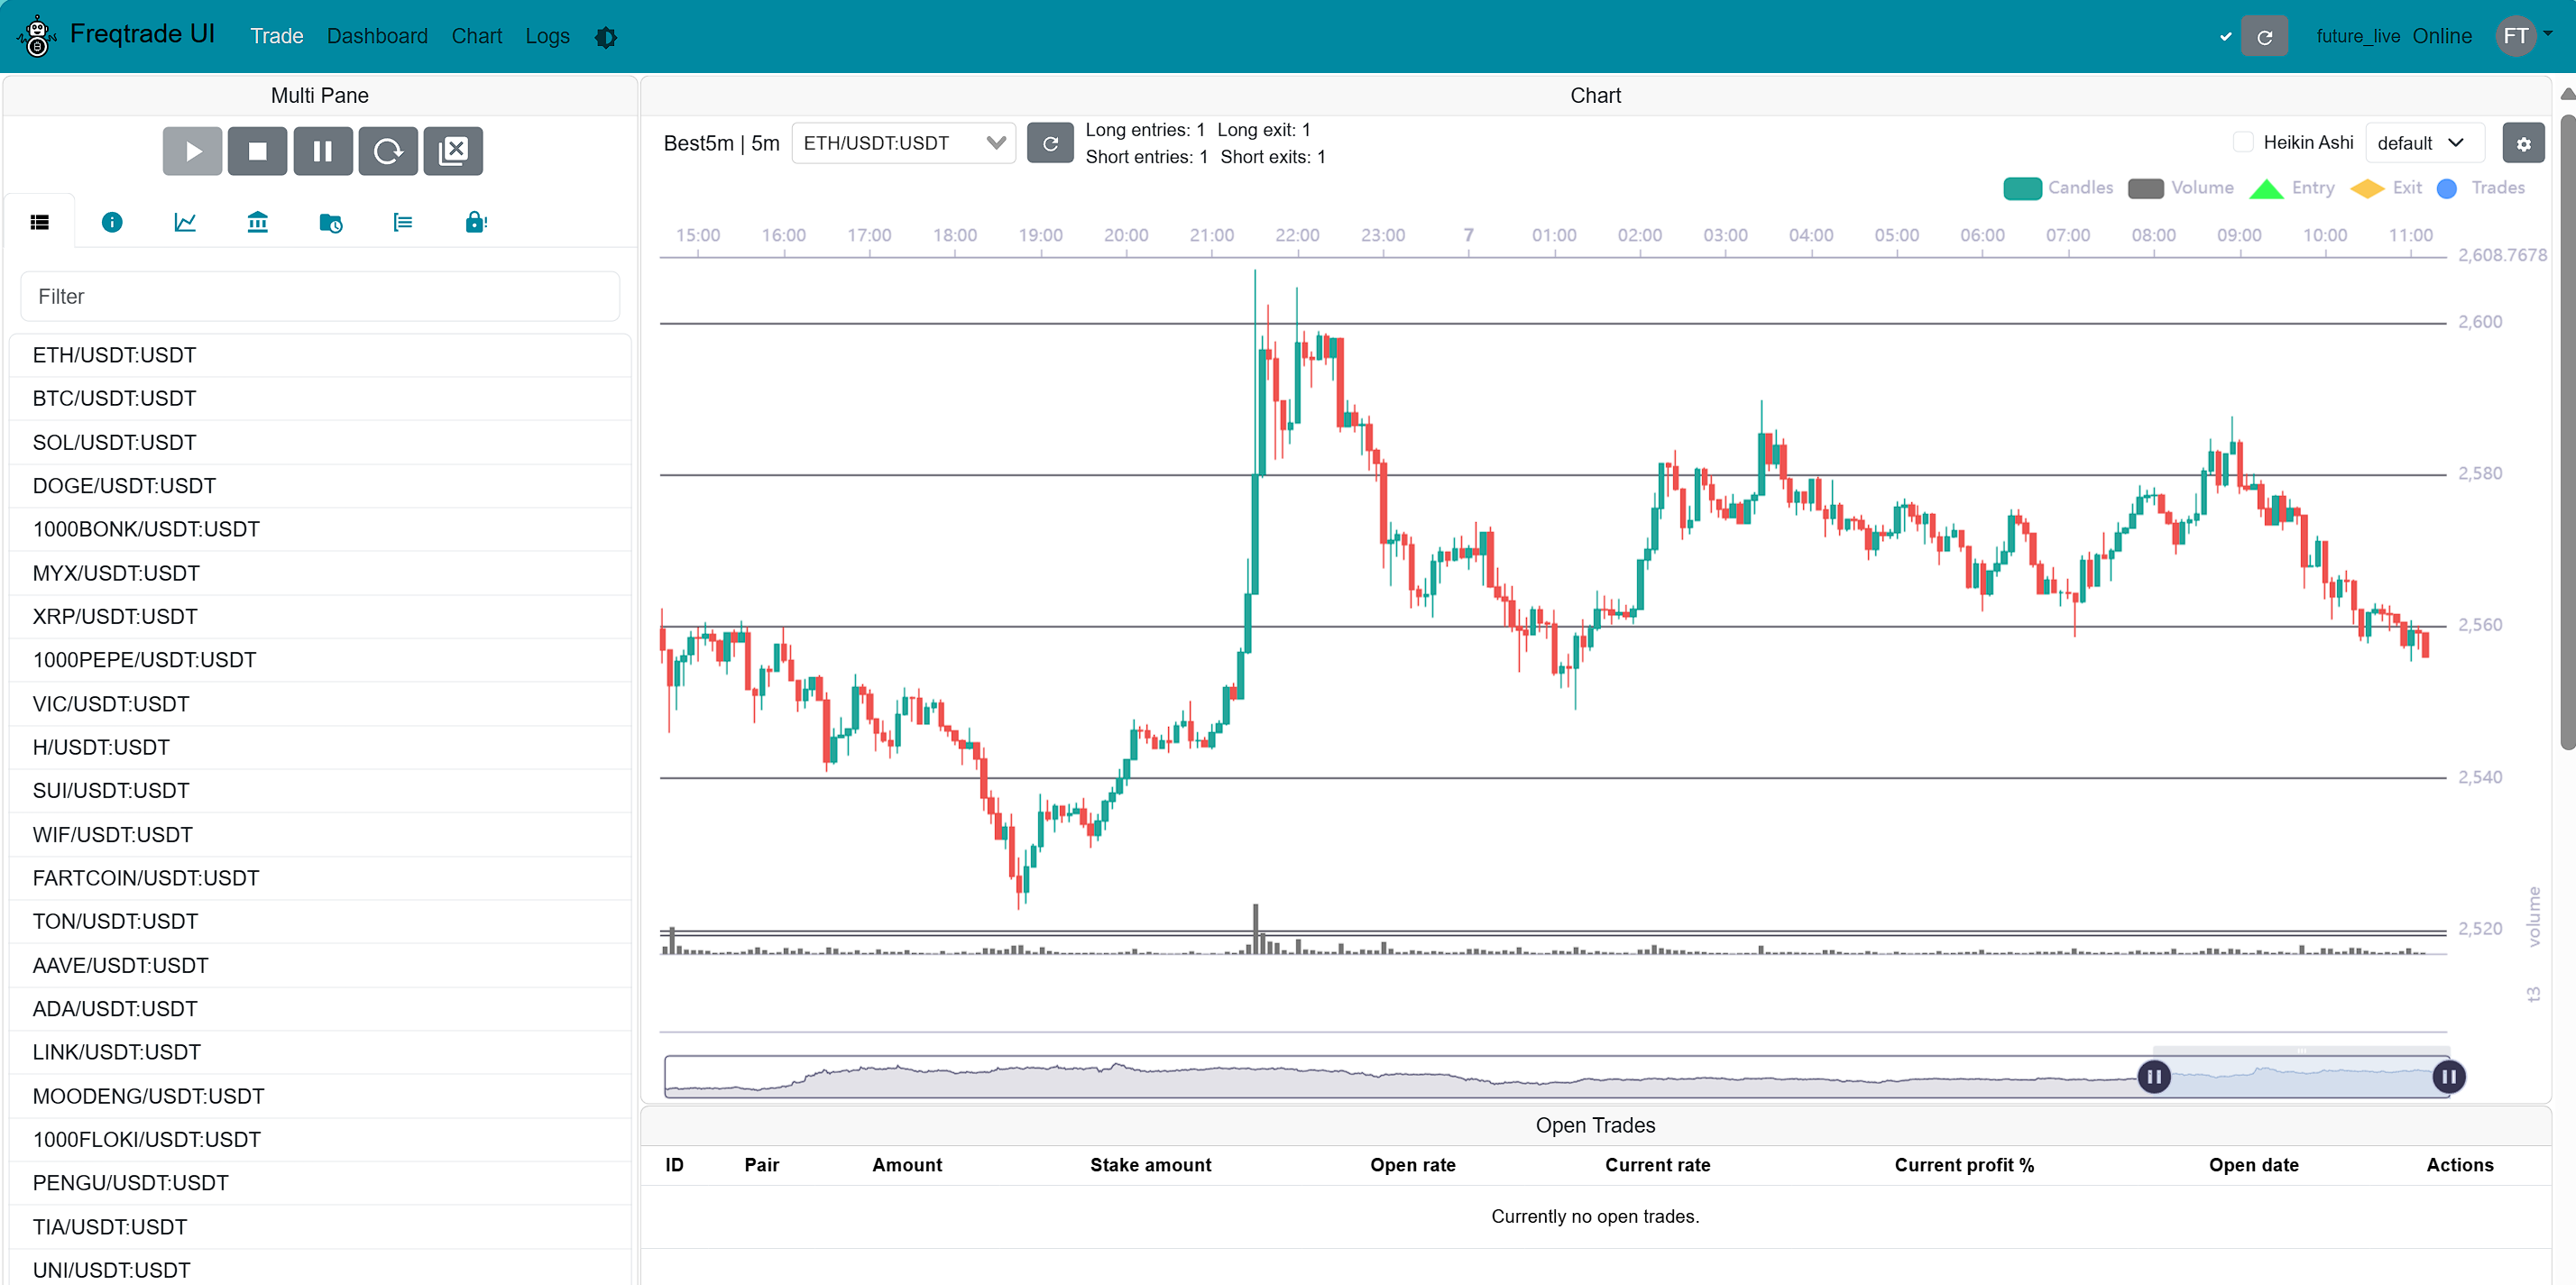
量化交易的本质,是在不确定的市场中寻找统计意义上的优势。然而,单一指标或简单规则往往难以适应多变的市场环境。本文解析的 newstrategy5_1 策略,展示了一个成熟量化策略应有的复杂性与自适应性——它融合了十余种买入信号、动态 DCA 加仓、多级止盈止损以及基于市场状态的仓位过滤。下面我们将深入其核心逻辑与亮点实现,源码放在文末。
一、策略概览
| 属性 | 配置 |
|---|---|
| 时间框架 | 5 分钟 |
| 启动蜡烛数 | 168(确保长周期指标有效) |
| 持仓调整 | 允许(DCA,最多 8 次) |
| ROI 动态 | 0% 在 208 分钟后 |
| 止损 | 自定义动态止损,默认 -99% 由函数覆盖 |
| 回测表现 | 801 笔交易,平均利润 4.04%,总收益 +5.7% USDT |
策略的核心哲学:不依赖单一“圣杯”信号,而是构建多个独立、互补的入场条件,每个条件在特定市场状态下具备正期望;同时通过严谨的仓位管理(DCA)与动态出场,控制回撤、放大利润。
二、指标工程:多维度的市场画像
策略在 populate_indicators 中计算了超过 30 种衍生指标,涵盖趋势、动量、波动率、成交量、形态等维度。以下列举几个关键的自定义函数:
1. EWO(Elliott Wave Oscillator)
1 | def EWO(dataframe, ema_length=5, ema2_length=3): |
两条快速 EMA 的差值归一化,用于捕捉短期动能爆发。当 EWO 很大且为负时,可能代表超跌反弹机会。
2. Chaikin Money Flow (CMF)
1 | def chaikin_money_flow(dataframe, n=20): |
衡量资金流向,正值表示吸筹,负值表示派发。策略在卖出条件中加入了 cmf < 0 的判断,用于识别“死鱼”行情。
3. 自定义 Pmax(SuperTrend 风格)
1 | def pmax(df, period, multiplier, length, MAtype, src): |
这是一个类似 SuperTrend 但更灵活的自适应通道,用于判断主要趋势方向。策略在 NFINext37 条件中使用 pm > pmax_thresh 来确认上升趋势。
三、买入信号:多个独立的“专家委员会”
策略没有使用单一的买入条件,而是定义了十余个独立的 enter_tag,每个代表一种市场模式。这种设计的好处:
- 分散风险:不同条件在不同市态下表现,避免过拟合单一模式。
- 可解释性:每个信号都可追踪其触发逻辑。
- 便于优化:可单独调整每个信号的参数。
以下是几个典型信号及其背后的逻辑:
1. DIP / Break 信号(均值回归)
1 | dataframe.loc[ |
多个超卖指标共振(RMI、CCI、Stoch RSI、布林带下轨),并辅以 1 小时级别趋势过滤(ROC 与 BB 宽度)。这是一种经典的左侧抄底模型。
2. cluc_HA(Heikin-Ashi 形态突破)
1 | dataframe.loc[ |
基于 Heikin-Ashi 平滑后的价格计算 bb_delta_cluc(布林带宽度)和 tail(下影线长度),捕捉下跌末端的小实体阴线后的反转。同时引入 sup_level_1h(小时线支撑位)进行价格确认。
3. vwap(基于成交量加权平均价的超卖)
1 | dataframe.loc[ |
价格跌破 VWAP 下轨,同时短、中、长周期 RSI 均处于低位,tcp_percent_4(4 周期开盘价最高点到收盘价跌幅)超过 5.3%,表明短期急跌。此信号适合流动性较好的币种。
4. NFINext 系列(趋势+动量组合)
例如 NFINext44:
1 | dataframe.loc[ |
价格远低于 16EMA,EWO 极度为负(超卖),CTI(C-Trend Indicator)显示强下降趋势,同时 1 小时 Williams %R(480 周期)处于极低位置。这是大周期与小周期共振的超卖信号。
四、卖出信号与动态出场
出场同样不单一,分为三个层级:
1. 基于 Fisher 指标的固定出场
1 | dataframe.loc[ |
Fisher 变换将价格转换为高斯分布,数值过高代表极端超买,配合 Heikin-Ashi 高点降低、价格低于快速 EMA 等条件,确认反转。
2. 自定义 exit 中的动态跟踪止盈
custom_exit 函数中实现了两个跟踪止盈区间:
1 | if (current_profit > self.sell_trail_profit_min_1.value) & (current_profit < self.sell_trail_profit_max_1.value) & |
其逻辑是:当利润处于 [min1, max1] 区间内,且最高价回撤幅度超过当前利润加上一个阈值时,触发止盈。这是一种基于价格回撤的跟踪止损,比简单的移动止损更敏感。
3. “死鱼”止损
当持仓已亏损(current_profit < sell_deadfish_profit.value),且市场波动收缩(布林带宽度很小)、价格被中轨压制、成交量萎缩、CMF 为负,认定为“死鱼”行情,强制止损离场,避免资金被长期占用。
五、亮点代码深度解析
亮点1:top_percent_change_dca —— 创新性的下跌幅度度量
1 | def top_percent_change_dca(dataframe: DataFrame, length: int) -> float: |
通常我们用 (high - close)/close 或 (open - close)/close 来衡量单根 K 线的下跌。但这里 top_percent_change_dca 度量的是:从过去 N 根 K 线的开盘价最大值到当前收盘价的跌幅。这能够捕捉到“开盘后持续走低”的连续下跌形态,是 DCA 决策中的重要过滤条件。例如在 adjust_trade_position 中,若 tpct_change_0 > 1.8% 且收阴,则放弃加仓,避免在急跌中接飞刀。
亮点2:adjust_trade_position 的条件加仓限制
策略允许多达 8 次 DCA,但并非无条件。每个加仓层级都有一组前置条件:
1 | if count_of_entries == 1 and (last_candle['tpct_change_0'] > 0.018) and (last_candle['close'] < last_candle['open']): |
这种设计防止了在极端恶劣的环境下继续加仓。第 1 次加仓要求当前 K 线不是急跌大阴线;第 2 次要求 EMA-VWAP 偏离不过大;第 5 次开始要求 1 小时 CMF 为正且 RSI >30。加仓不是盲目的摊平成本,而是基于市场状态的条件触发。
亮点3:几何级数增长的安全订单步长与数量
1 | if self.safety_order_step_scale > 1: |
安全订单的触发间距并非等距,而是按 step_scale=1.2 指数级扩大。这意味着:
- 首次加仓在 -1.8% 触发
- 第二次在 -1.8 - 2.16 ≈ -3.96% 触发
- 第三次在 -1.8 - 2.16 - 2.592 ≈ -6.55% 触发
配合 volume_scale=1.4(每次加仓金额增加 40%),形成一个金字塔式加仓,越跌买得越多,但间距越来越大,避免过度暴露。
六、总结与启示
newstrategy5_1 策略是一个典型的生产级量化策略,其价值不仅在于回测收益,更在于其设计模式:
- 信号冗余与互补:用多个独立条件替代单一规则,增强鲁棒性。
- DCA 有条件执行:每次加仓都需满足市场过滤,而非机械执行。
- 多级出场机制:固定止盈、移动回撤止盈、死鱼止损、趋势破坏止损,各司其职。
- 参数可优化空间:大量
IntParameter、DecimalParameter与optimize开关,便于超参调优。
补充:策略回测数据稳健,但仅仅作为参考,详细源码来源:https://strat.ninja/overview.php?strategy=newstrategy5_1
 wechat
 alipay